Conti e tipologie di costo
A fine esercizio l’amministrazione chiede tre numeri: quante giornate sono state vendute ai clienti, quante investite nei prodotti, quante assorbite dalla struttura. Chi deve ricavarli rileggendo i Task uno per uno li consegna tardi, e a ogni conteggio ottiene un totale diverso. Ho impostato i conti in modo che quei tre numeri siano disponibili prima che qualcuno li chieda.
Come funziona Tempo Timesheets
Tempo Timesheets aggiunge a Jira due funzioni: la rendicontazione delle ore, che in Jira è appena abbozzata, e i conti. Un conto ha poche proprietà, e conviene conoscerle tutte perché il metodo le usa una per una.
Chiave e nome, che lo identificano.
Stato, aperto o chiuso. Su un conto chiuso non si possono registrare altre ore.
Categoria, cioè il raggruppamento usato nei report. Ogni categoria appartiene a uno dei quattro tipi previsti da Tempo: Billable, Capitalized, Operational, Internal.
Cliente, scelto da un elenco proprio di Tempo.
Responsabile e contatto.
Collegamenti ai progetti Jira. Un conto è selezionabile soltanto nei progetti a cui è collegato.
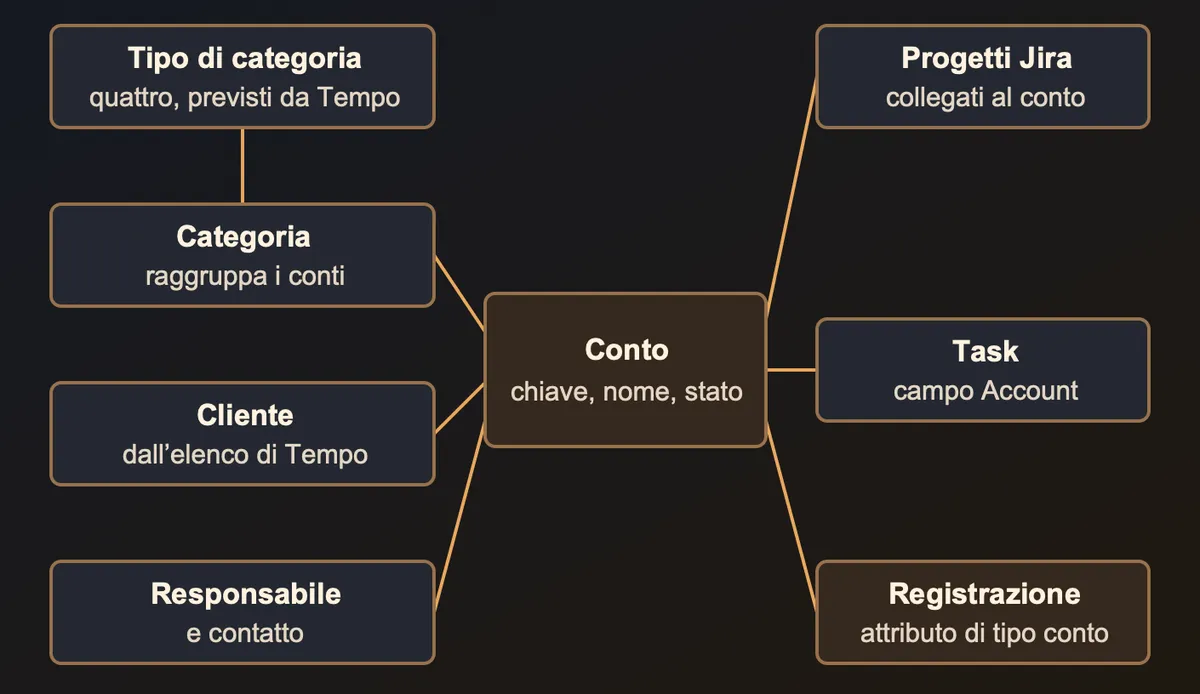
Il conto in Tempo Timesheets e gli elementi a cui è collegato
Il conto è associato al lavoro in due modi. Il primo è un campo del Task in Jira, «Account». Il secondo è un attributo della singola registrazione di ore, di tipo conto, che nel quaderno chiamo conto della registrazione. La differenza fra i due modi sembra un dettaglio tecnico. Ci torno più avanti, perché da quel dettaglio dipende la stabilità delle ore già registrate.
La tipologia di costo si decide una volta sola
Il punto di partenza è il terzo principio: la tipologia di costo si decide una volta sola. Si applica così. Chi apre una Opportunity ne indica il tipo, e dal tipo discende la categoria del conto. Da quel momento nessuno deve più preoccuparsi di stabilire se un’ora sia ricavo o investimento: risulterà dal conto a cui l’ora è imputata. Nella tabella i nomi delle categorie sono un esempio.
| Tipo di Opportunity | Categoria del conto in Tempo | Tipologia di costo | Significato |
|---|---|---|---|
| Commessa a corpo, commessa a consumo | Commesse | Billable | Il cliente remunera il lavoro: ricavo |
| Prodotto | Investimento nei prodotti | CAPEX | Sviluppo non remunerato dal cliente: investimento |
| Manutenzione prodotto | Manutenzione dei prodotti | OPEX Operational | Manutenzione e supporto di un prodotto esistente |
| Nessuna | Struttura | OPEX Internal | Funzionamento dell’unità organizzativa: struttura |
| Commessa chiusa senza esito, marketing, riunioni commerciali | Prevendita | OPEX Internal | Costo di acquisizione |
Le sigle vengono dal linguaggio del controllo di gestione. CAPEX, da capital expenditure, indica le spese di investimento: costi che, a determinate condizioni, si possono capitalizzare, cioè iscrivere nell’attivo e ripartire su più esercizi attraverso l’ammortamento. OPEX, da operating expenditure, indica le spese operative, che restano costi dell’esercizio in cui si sostengono. Billable indica il lavoro fatturabile al cliente, che genera un ricavo.
In Tempo ogni tipologia di costo corrisponde a uno dei quattro tipi di categoria.
Billable corrisponde al tipo Billable.
CAPEX corrisponde al tipo Capitalized.
OPEX Operational corrisponde al tipo Operational.
OPEX Internal corrisponde al tipo Internal. Struttura e prevendita hanno la stessa tipologia di costo e si distinguono per la categoria del conto.
La classificazione di una giornata dipende dunque dal conto, non dal Task. È il criterio della contabilità analitica per attività: il costo si attribuisce all’oggetto che lo ha causato, nel momento in cui si forma, senza rimandare a fine esercizio un ribaltamento dei costi deciso a tavolino.
Il conto si eredita dall’epica
Anche qui vale il quinto principio, già visto nel capitolo sulla struttura: il conto si assegna all’epica, e i Task creati sotto l’epica lo ereditano insieme con cliente e prodotto.
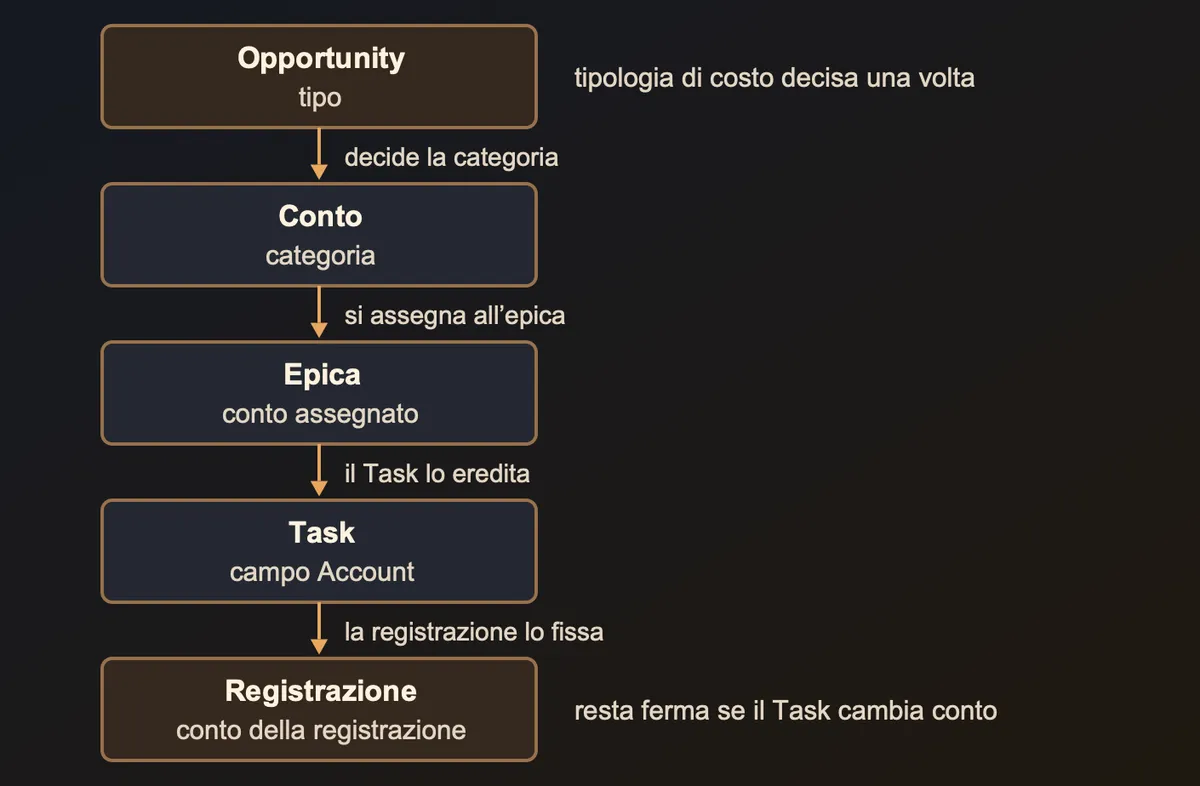
Dal tipo di Opportunity alla registrazione
La ragione è pratica. Chi apre un Task e deve scegliere un conto da un elenco sceglie, quasi sempre, quello usato l’ultima volta. L’errore che ne deriva passa inosservato: l’ora è registrata, il timesheet della settimana è completo, e il costo è imputato al cliente sbagliato. Un controllo a posteriori lo rileva, ma tardi. Senza la scelta l’errore non si produce.
Il collegamento fra conti e progetti completa la regola. A ogni progetto si collegano soltanto i conti pertinenti: al progetto delle attività interne i conti interni, ai progetti di un cliente i conti di quel cliente. Un conto estraneo, nell’elenco, non compare.
I criteri di attribuzione
Il lavoro remunerato dal cliente è una commessa. Il lavoro non remunerato, anche quando lo richiede, per esempio, una società dello stesso gruppo, è sviluppo di prodotto o manutenzione.
Per ogni prodotto, in ciascun esercizio, conviene tenere separate la manutenzione e l’evoluzione, ciascuna con il proprio conto. Con una Opportunity senza scadenza il confronto fra stima e consuntivo diventa inutile: il principio della stima come baseline vale anche per i prodotti.
Il lavoro preliminare per un cliente si imputa alla sua Opportunity fin dall’apertura. Se la Opportunity si chiude senza esito, il conto va spostato nella categoria della prevendita: il lavoro resta tracciato come costo di acquisizione, e nessuna registrazione viene modificata.
Fuori da quel caso, la categoria di un conto con ore registrate di regola non cambia, perché i report classificano secondo la categoria attuale anche le ore passate. Se cambia la natura del lavoro, si apre un conto nuovo. Il cambio di categoria resta un intervento del tutto eccezionale, riservato al PMO, che in quel caso rimette in ordine anche ciò che ne dipende: conti, regole, registrazioni.
Il marketing è un costo di prevendita, mai un investimento. Il lavoro di un consulente pagato dall’azienda per sviluppare un prodotto interno è un investimento.
Ogni Task ha sempre un conto. Un conto sbagliato si sostituisce con uno aperto e corretto; il campo non resta mai vuoto.
La stabilità delle ore già registrate
Torniamo ai due modi in cui il conto è associato al lavoro. Se il conto della registrazione è impostato, la registrazione resta imputata a quel conto qualunque modifica subisca il Task. Se manca, la registrazione segue il conto attuale del Task: basta modificare quel campo, mesi dopo, perché tutte le ore passate cambino conto, e con il conto la tipologia di costo.
Il principio da applicare è che l’esercizio fiscale chiuso non si modifica. Lo si applica con due regole.
Il conto della registrazione coincide con il conto del Task, e il conto del Task con quello dell’epica. Un controllo periodico riallinea le registrazioni dell’esercizio in corso che se ne discostano.
Prima di cambiare il conto di un Task con ore già registrate, va impostato il conto su tutte le sue registrazioni. Le ore passate restano imputate al conto precedente, e il conto nuovo vale da quel giorno.
Vale la pena dirlo a chi configura eazyBI: ogni analisi storica si basa sul conto della registrazione. Il conto del Task indica soltanto l’imputazione attuale.
Patent Box
Le attività che rientrano nel Patent Box, l’agevolazione fiscale descritta fra i riferimenti metodologici, hanno conti dedicati, gestiti per esercizio. Anche qui chi lavora sceglie soltanto il Task: la qualificazione si decide sull’epica. Il Project Manager apre l’epica sul conto dedicato soltanto per lo sviluppo innovativo, e nella descrizione indica il software e il contributo innovativo atteso. Ne restano esclusi i lavori che la normativa non considera innovativi, per esempio la correzione dei difetti e le riunioni. Dalle epiche si ricava poi la documentazione per l’amministrazione.
La configurazione
In Tempo la configurazione dei conti richiede quattro passaggi.
Le categorie. Si creano una volta, ciascuna con il proprio tipo. Il tipo è quello che Tempo usa per distinguere il lavoro fatturabile, capitalizzato, operativo e interno.
I conti. Li crea il PMO, che ne resta responsabile; come contatto si indica chi segue la commessa o il prodotto.
I collegamenti. Ogni conto è collegato ai soli progetti in cui si svolge il lavoro. Per i progetti interni si indica anche il conto predefinito.
Gli attributi di lavoro. Il conto della registrazione è un attributo obbligatorio: chi registra le ore lo trova già compilato con il conto del Task.
Prima di chiudere un conto si verificano due condizioni: che nessuna automazione lo imposti ancora, e che nessun Task aperto lo usi.
Il controllo fra il conto della registrazione e il conto del Task si può affidare a uno script esterno a Jira, eseguito a cadenza regolare. Per ogni registrazione dell’esercizio in corso confronta i due conti. Se differiscono e il conto del Task è aperto, lo script corregge il conto della registrazione e conserva il backup del valore precedente. Se il conto del Task è chiuso o mancante, lo script non interviene e segnala il caso, perché serve una decisione. Conviene registrare come eccezioni le differenze accettate, per esempio quelle su ore di esercizi già chiusi.
I riferimenti metodologici
La distinzione fra «Prodotto» e «Manutenzione prodotto» serve all’amministrazione per la capitalizzazione dei costi di sviluppo. Il principio contabile nazionale OIC 24 definisce lo sviluppo come l’applicazione dei risultati della ricerca di base, o di altre conoscenze, a un piano o a un progetto per la produzione di materiali, dispositivi, processi, sistemi o servizi nuovi o sostanzialmente migliorati, prima dell’inizio della produzione commerciale o dell’utilizzazione. I relativi costi si possono iscrivere nell’attivo a tre condizioni: che ne sia dimostrata l’utilità futura, che esista una correlazione oggettiva con i benefici futuri, e che la loro recuperabilità sia stimabile con ragionevole certezza. Per i costi di sviluppo il paragrafo 49 prevede requisiti ulteriori1.
Il principio internazionale IAS 38 segue lo stesso criterio di fondo: le spese di ricerca sono costi dell’esercizio, mentre le spese di sviluppo che soddisfano determinati requisiti si rilevano come attività immateriale2.
Le regole forniscono il dato, cioè le giornate per conto. La decisione di capitalizzare spetta all’amministrazione, e per i costi di sviluppo richiede anche il consenso del collegio sindacale, dove esiste.
Il Patent Box, introdotto dall’articolo 6 del decreto-legge 21 ottobre 2021, n. 146, è un regime fiscale opzionale sui costi di ricerca e sviluppo relativi ad alcuni beni immateriali, fra cui il software protetto da diritto d’autore. Consiste in una maggiorazione del 110 per cento dei costi deducibili. La disciplina è stata modificata più volte: le regole in vigore e il contenuto della documentazione si consultano sulle pagine dell’Agenzia delle Entrate.
I tre numeri
A fine esercizio i tre numeri dell’amministrazione si ottengono da un report, sommando le giornate per categoria del conto. Nessuno rilegge i Task. La classificazione è stata fatta un’ora alla volta, durante l’anno, da chi ha aperto le Opportunity e da chi ha scelto il Task su cui lavorare.
Note
Organismo Italiano di Contabilità, «OIC 24. Immobilizzazioni immateriali», paragrafi 7, 40 e 49, Documento OIC ↩
IFRS Foundation, «IAS 38 Intangible Assets», Pagina IFRS ↩
Prossima lettura: L’esercizio fiscale: aperture e chiusure.